Kung dati ay kailangan pang pumila sa bangko o magdala ng makapal na wallet, ngayon ay sapat na ang isang smartphone upang magbayad, magpadala, at mag-ipon. Ngayong 2026, naging bahagi na ng pang-araw-araw na buhay ng mga Pilipino ang E-wallet 2026 Pilipinas — mula sa pagbabayad ng pamasahe at pagbili sa palengke hanggang sa pagtanggap ng sahod at pagpapadala ng pera sa mga mahal sa buhay.
Ang mabilis na paglaganap ng digital banking ay hindi aksidente. Tumutulong dito ang mas murang smartphone, mas malawak na internet coverage, at ang pagsisikap ng mga bangko at fintech company na gawing simple ang kanilang mga app. Para sa maraming Pilipinong dati ay walang bank account, ang e-wallet ang naging unang hakbang tungo sa pormal na sistemang pinansyal.
Ngunit kasabay ng kaginhawaan ay may mga bagong responsibilidad: ang pag-iingat sa scam, ang pag-unawa sa mga bayarin, at ang matalinong paggamit ng digital na pera. Sa artikulong ito, tatalakayin natin ang mundo ng digital na pagbabayad sa Pilipinas — ang mga pangunahing app, ang mga benepisyo, at ang mga dapat tandaan upang ligtas na makinabang sa digital banking.
Mga Pangunahing Punto
- Ang E-wallet 2026 Pilipinas ay ginagamit na ng milyun-milyong Pilipino para sa bayad, padala, bills payment, at online shopping.
- Ang mga sikat na app ay nag-aalok ng libreng transfer, cashback, at interes sa savings — ngunit may mga limitasyon at bayaring dapat unawain.
- Malaki ang naitutulong ng digital banking sa financial inclusion, lalo na sa mga walang tradisyonal na bank account.
- Ang mga scam tulad ng phishing at fake links ang pinakamalaking panganib — ang pag-iingat ang pinakamabisang proteksyon.
- Ang Banko Sentral ay patuloy na naglalabas ng mga patakaran upang gawing ligtas at patas ang digital na pananalapi.
Bakit Sumikat ang E-wallet 2026 Pilipinas
Ang pag-angat ng mga e-wallet sa bansa ay bunga ng ilang salik na nagtagpo sa tamang panahon. Una, halos bawat Pilipino na ngayon ay may smartphone, at ang mobile data ay mas abot-kaya kaysa dati. Pangalawa, ginawang madali ng mga app ang pagbubukas ng account — sapat na ang isang valid ID at selfie upang makapagsimula, walang maintaining balance na kailangan.
Pangatlo, ang pandemya ay nagturo sa marami na iwasan ang cash at personal na transaksyon, at ang ugaling iyon ay nanatili. Maging ang mga maliliit na tindahan, tricycle driver, at palengke vendor ay tumatanggap na ngayon ng QR payment. Ang resulta: isang ekonomiyang unti-unting nagiging cash-lite, kung saan ang digital na pera ay kasing-normal na ng pisikal na pera.
Ano ang Kayang Gawin ng Isang E-wallet
Ang modernong e-wallet ay higit pa sa pambayad. Maaari itong gamitin sa pagpapadala ng pera sa ibang user nang libre, pagbabayad ng kuryente, tubig, at internet bills, pag-load ng cellphone, pagbili online, at maging pag-iipon na may interes. Ang iba ay nag-aalok pa ng micro-insurance, bills reminder, at budget tracker — mga feature na dati ay sa bangko lamang matatagpuan.
Mga Pangunahing App at Kanilang Benepisyo
Kilala ng halos bawat Pilipino ang dalawang nangungunang e-wallet app sa bansa, ngunit marami pang ibang pagpipilian — kabilang ang mga digital bank na lisensyado ng Banko Sentral na nag-aalok ng mas mataas na interes sa ipon at walang bayad sa maraming transaksyon. Ang kompetisyon sa pagitan nila ay pabor sa consumer: mas mababang bayarin, mas maraming promo, at mas magandang serbisyo.
Paano Pumili ng Tamang App
Sa pagpili, isaalang-alang ang iyong pangangailangan. Kung madalas kang magpadala ng pera sa pamilya, hanapin ang app na may libreng transfer at malawak na cash-in at cash-out network. Kung gusto mong mag-ipon, ikumpara ang interest rate ng mga digital savings account. At kung negosyante ka, tingnan ang mga merchant tool tulad ng QR standee at sales report na makatutulong sa iyong tindahan.
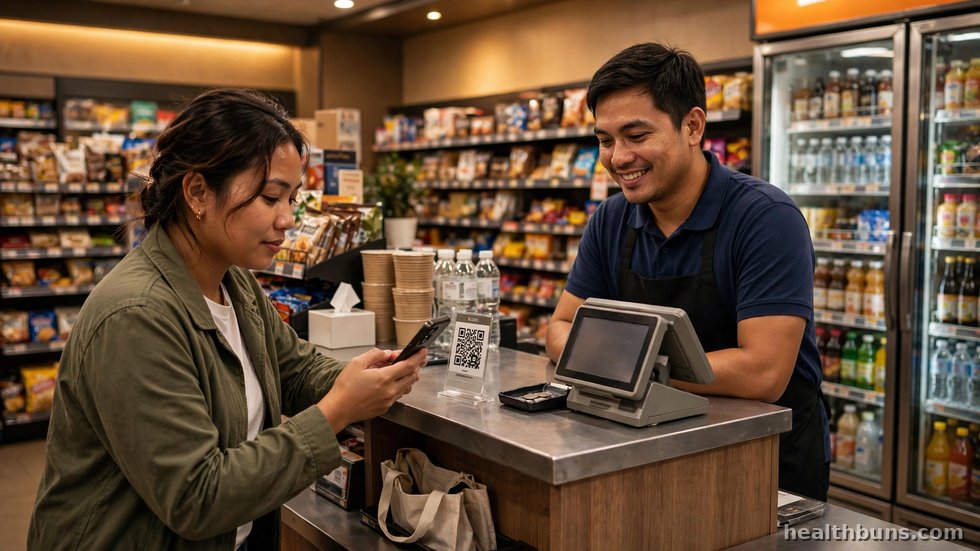
Ang isa pang benepisyo ay ang mas mabilis na pag-ikot ng puhunan. Dahil ang bayad ay pumapasok agad sa wallet, hindi na kailangang maghintay ng ilang araw para sa bank transfer o mag-alala sa mga tseke. Para sa mga online seller na nagpapadala ng produkto sa iba’t ibang bahagi ng bansa, ang instant na kumpirmasyon ng bayad ay nangangahulugang mas mabilis na shipment at mas masayang customer.
E-wallet para sa Maliliit na Negosyo
Para sa mga may sari-sari store, online shop, o food stall, ang e-wallet ay naging mahalagang kasangkapan sa negosyo. Sa halip na magbilang ng barya at mag-alala sa pekeng pera, maaari nang tumanggap ng bayad sa pamamagitan ng QR code — at ang bawat transaksyon ay awtomatikong nare-record, kaya mas madaling subaybayan ang benta.
Ang mga app ay nag-aalok din ng mga merchant feature tulad ng sales report, inventory reminder, at maging micro-loan para sa puhunan. Ang isang tindahang tumatanggap ng digital payment ay mas kaakit-akit sa mga kabataang customer na bihira nang magdala ng cash. At sa panahon ng online selling, ang e-wallet ang nagdurugtong sa seller at buyer — mula sa pag-order hanggang sa pagbayad, lahat ay digital.
Ngunit dapat ding mag-ingat ang mga negosyante: ihiwalay ang personal na wallet sa business wallet upang malinaw ang accounting, at regular na i-withdraw ang kita sa bank account upang hindi ito magastos sa personal na pamimili. Ang e-wallet ay makapangyarihang kasangkapan sa negosyo — basta’t ginagamit nang may disiplina.
Kaligtasan: Paano Iwasan ang Scam
Ang pinakamalaking panganib sa digital na pagbabayad ay hindi teknikal kundi panloloko. Ang mga scammer ay nagpapanggap na customer service, nagpapadala ng pekeng link, o tumatawag upang hingin ang iyong OTP. Tandaan: hindi kailanman hihingin ng lehitimong kumpanya ang iyong password o OTP — ang sinumang humihingi nito ay manloloko.
Ugaliing i-verify ang bawat transaksyon bago magpadala ng pera, at huwag mag-click ng link mula sa hindi kilalang text message. I-activate ang biometric login at transaction PIN, at regular na suriin ang iyong transaction history. Kung may kahina-hinalang aktibidad, agad na i-report sa app at baguhin ang iyong credentials.
Digital Banking at ang Kinabukasan ng Pera
Higit pa sa kaginhawaan, ang digital banking ay nagbubukas ng pinto sa mas malawak na oportunidad pinansyal. Ang mga digital bank ay nag-aalok ng mga loan na maliit ang halaga para sa mga MSME, habang ang transaction history sa e-wallet ay maaaring magsilbing patunay ng kakayahang magbayad para sa mga walang credit record. Para sa mga OFW, mas mura at mas mabilis na ang pagpapadala diretso sa e-wallet ng pamilya.
May mga hamon pa rin: hindi lahat ay may access sa internet, at may mga lugar na mahina pa rin ang signal. Ngunit malinaw ang direksyon — ang Pilipinas ay patungo sa isang ekonomiyang digital, kung saan ang bawat Pilipino ay may pagkakataong makilahok sa pormal na sistemang pinansyal.
Sa huli, ang e-wallet ay isang kasangkapan lamang; ang tunay na yaman ay nasa matalinong paggamit nito. Magbayad nang maagap, mag-ipon nang regular, at mag-ingat sa bawat transaksyon — at ang E-wallet 2026 Pilipinas ay magiging kakampi mo tungo sa mas maayos na kinabukasan pinansyal.